Aller au contenu

Mon expertise

Aider vos enfants, protéger votre conjoint, sans vous démunir.

La transmission se prépare des années à l’avance. Je vous aide à choisir les bons leviers, au bon moment, en lien avec votre notaire.
5,0 sur Google · 11 avis, novembre 2026Premier échange de 15 minutes, gratuit.
Un adulte et un enfant marchent bras dessus bras dessous sur un chemin

Vous voulez transmettre.

Quatre questions reviennent dans presque toutes les familles. Chacune a ses réponses, et elles se combinent.

Un homme embrasse sa femme sur la joue, au bord de la mer

Protéger votre conjoint

« Si l’un de nous disparaît, l’autre pourra-t-il rester dans la maison et garder son niveau de vie ? »

Entre époux, la loi protège moins qu’on ne le croit, et le PACS encore moins sans testament. Régime matrimonial, donation au dernier vivant, clause bénéficiaire de l’assurance-vie : on vérifie que votre conjoint sera à l’abri.

  • Le conjoint marié ne paie aucun droit de succession
  • Le partenaire de PACS n’hérite que si un testament le prévoit
  • La donation au dernier vivant élargit ses choix
Un père et son jeune fils marchent main dans la main sur la plage

Aider vos enfants de votre vivant

« Comment donner un coup de pouce à nos enfants maintenant, sans nous mettre en difficulté ? »

Chaque parent peut donner 100 000 € à chaque enfant sans droits, et recommencer tous les quinze ans. Donner tôt, donner la nue-propriété, utiliser le don de sommes d’argent : bien combinés, ces leviers transmettent beaucoup plus, sans vous démunir.

  • 100 000 € par parent et par enfant, renouvelables tous les 15 ans
  • 31 865 € de plus en don de sommes d’argent, sous conditions
  • La donation-partage limite les risques de conflit au moment du partage
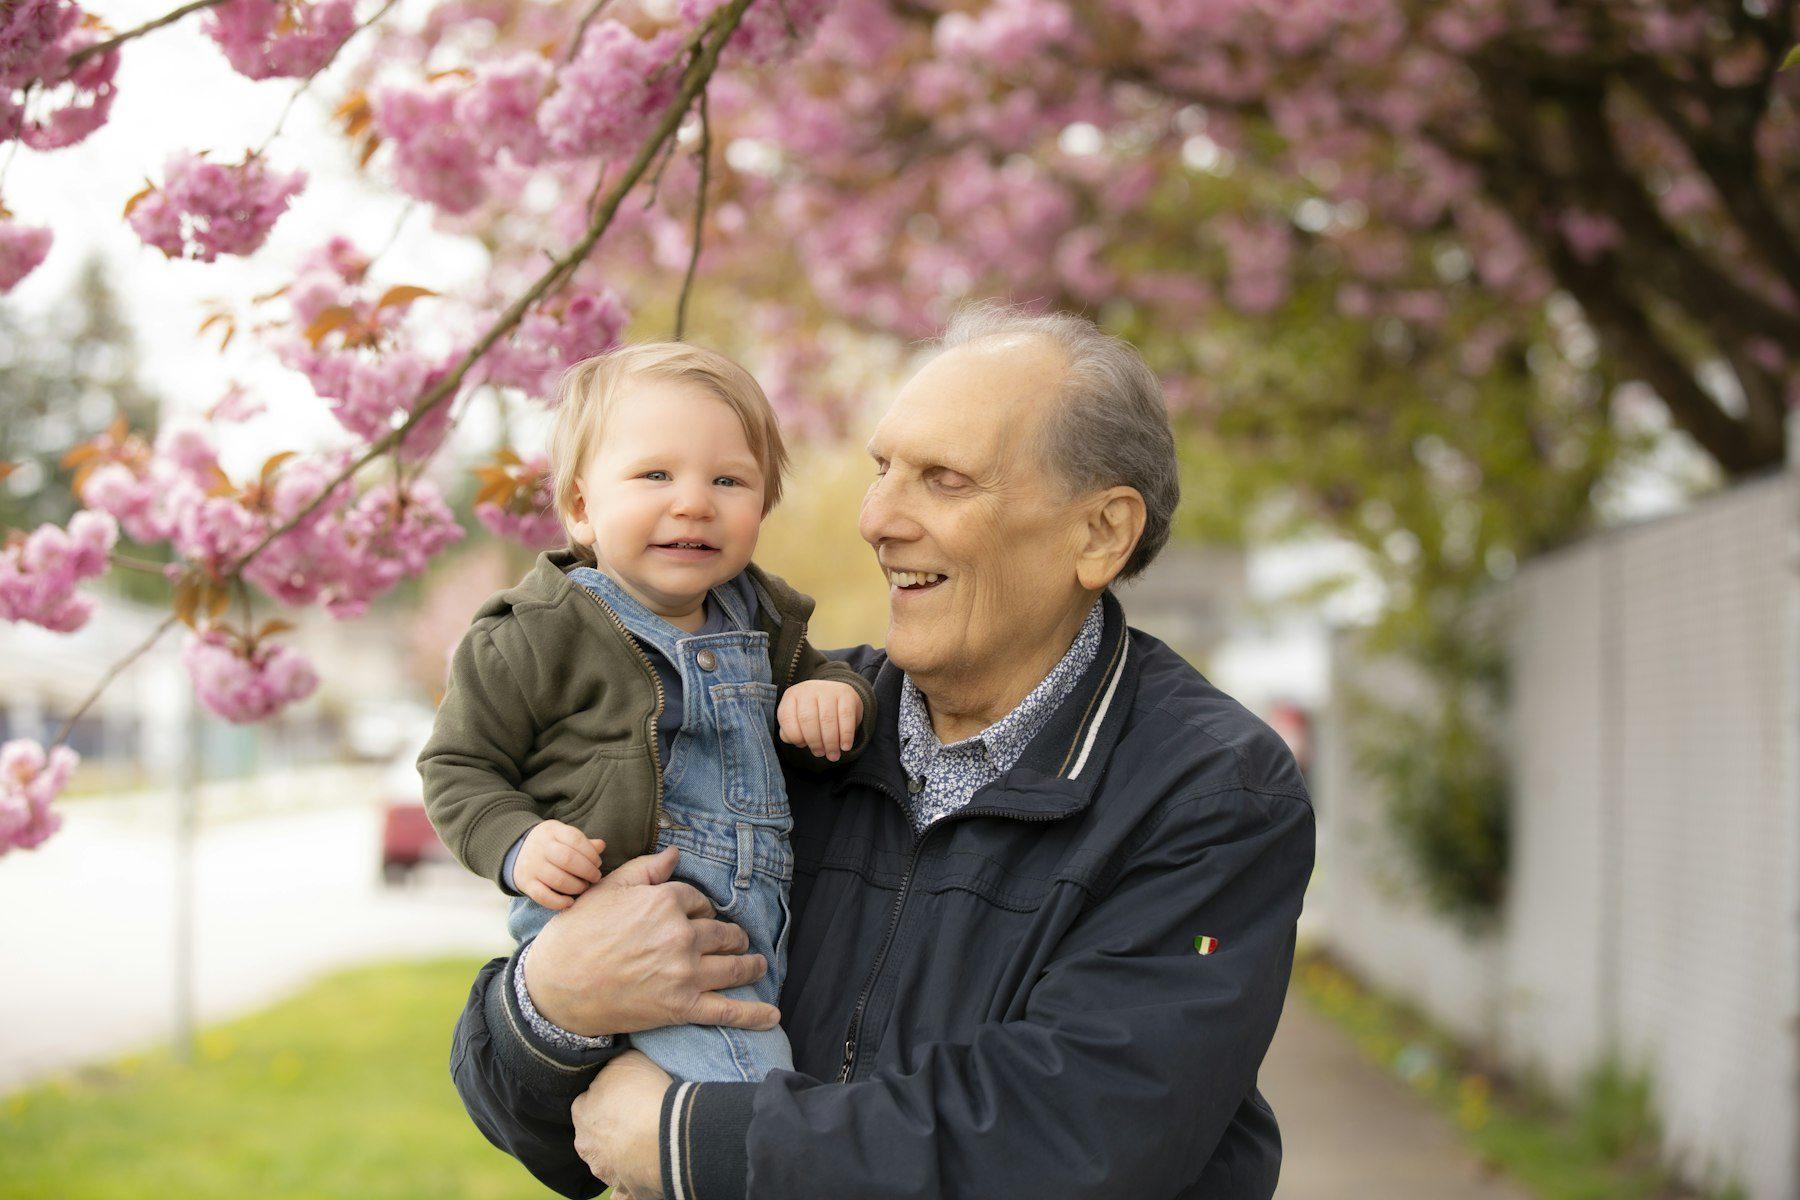
Un grand-père souriant porte son petit-fils sous un cerisier en fleurs

Préparer ce que vous laisserez

« Combien mes enfants paieront-ils, et que puis-je faire dès aujourd’hui pour que ce soit moins ? »

Sans préparation, vos proches peuvent supporter des droits lourds et évitables. On chiffre ce qu’ils paieraient aujourd’hui, puis on construit un plan étalé dans le temps, en lien avec votre notaire.

  • Un chiffrage clair de ce que paieraient vos héritiers
  • L’assurance-vie : 152 500 € par bénéficiaire pour les versements avant 70 ans
  • Un plan sur plusieurs années, revu chaque année
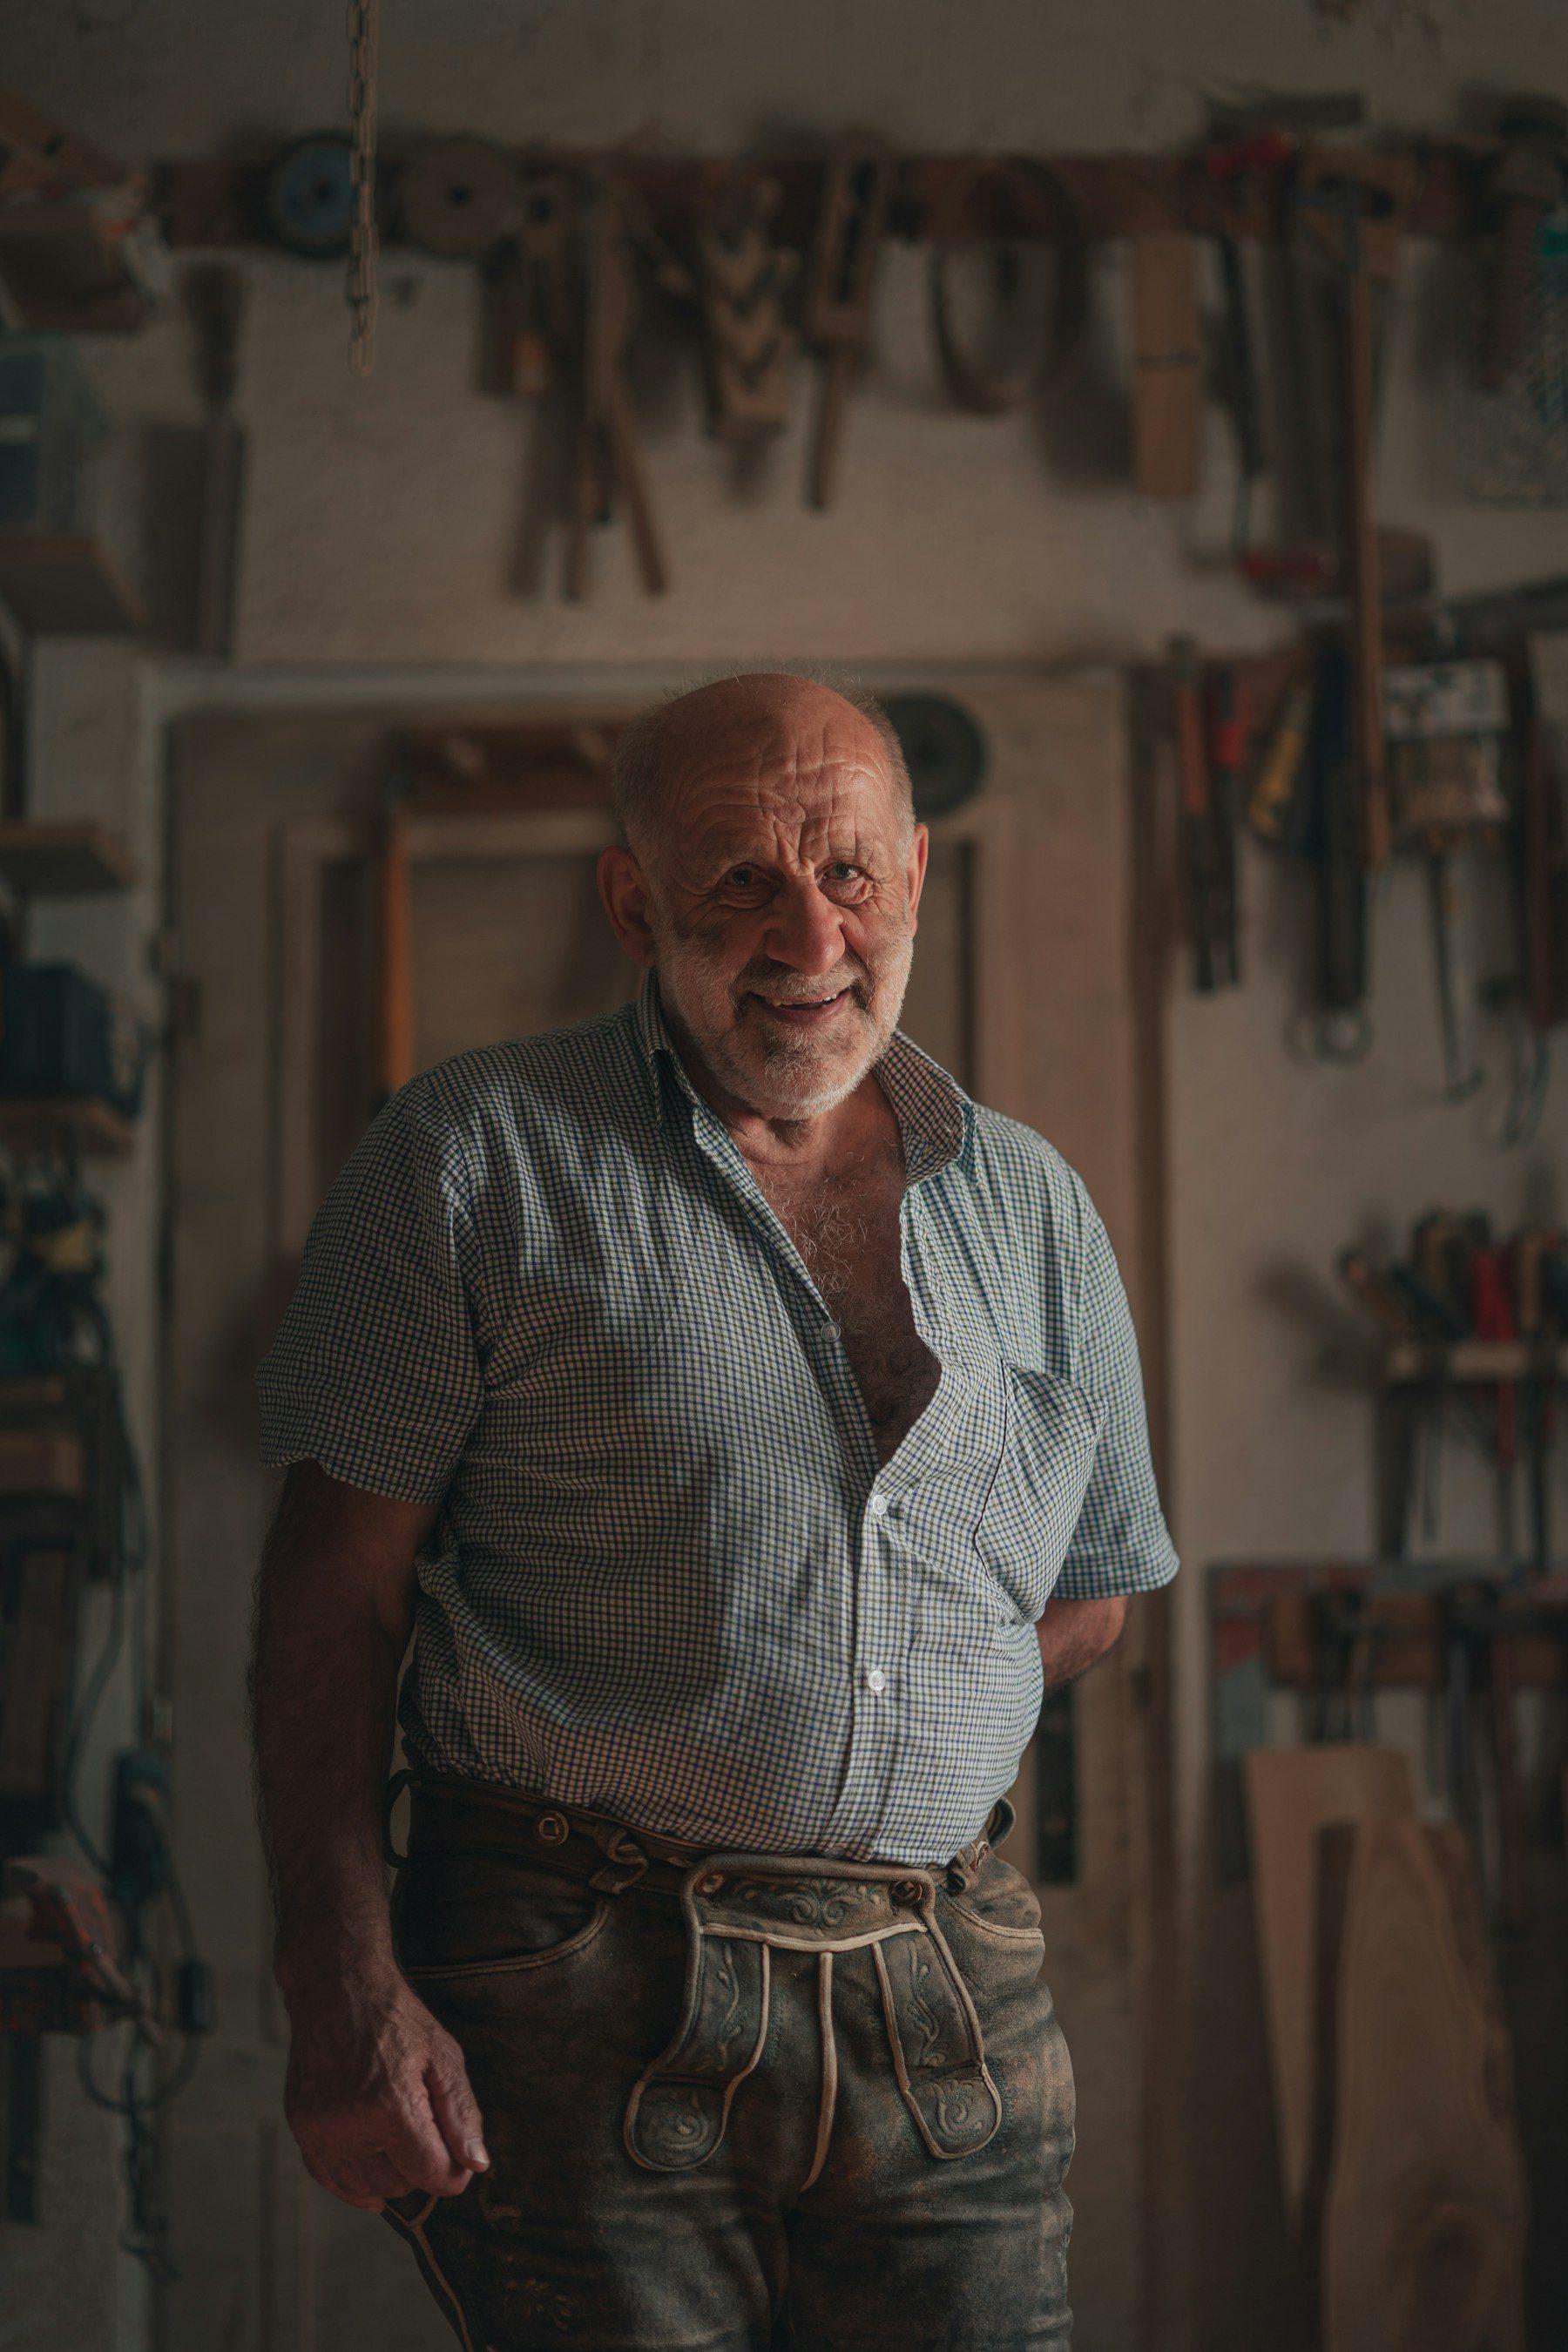
Un artisan debout dans son atelier, entouré de ses outils

Transmettre votre entreprise

« Comment transmettre mon entreprise à mes enfants sans qu’ils aient à la vendre pour payer les droits ? »

Le Pacte Dutreil permet d’exonérer une grande partie de la valeur de l’entreprise transmise, à condition de s’engager à conserver les titres. Donation avant cession, holding, protection du conjoint : tout se prépare avec votre expert-comptable et votre notaire.

  • Pacte Dutreil : 75 % de la valeur exonérée, sous engagements
  • Donation avant cession pour alléger la plus-value
  • Un calendrier de transmission sur plusieurs années

Vous allez recevoir.

Les enfants aussi ont leurs questions. On les prépare ensemble, pour que la transmission profite vraiment à toute la famille.

Vous venez d’hériter

« Nous avons reçu une somme importante : que faut-il en faire, et par où commencer ? »

Un héritage arrive souvent dans un moment difficile. On prend le temps : régler les droits, comprendre ce que vous avez reçu (assurance-vie, biens, comptes), puis placer la somme selon vos projets, sans précipitation.

  • Un point sur les droits et les délais à respecter
  • Une stratégie pour la somme reçue, à votre rythme
  • Penser déjà à vos propres enfants

Vos parents veulent vous aider

« Mes parents souhaitent nous faire une donation : comment l’accueillir au mieux ? »

Une donation se prépare des deux côtés. On vérifie qu’elle ne fragilise pas vos parents, on choisit la bonne forme (sommes d’argent, nue-propriété, donation-partage) et on place ce que vous recevez pour vos projets : achat, enfants, retraite.

  • Une donation qui ne met pas vos parents en difficulté
  • La bonne forme selon votre projet
  • Un placement adapté à ce que vous recevez

Les leviers, expliqués simplement.

Ce sont les outils que la loi vous donne. Le travail consiste à choisir les bons, dans le bon ordre, pour votre famille.

01

Les abattements

Chaque parent peut donner 100 000 € à chacun de ses enfants sans droits. L’abattement se reconstitue tous les quinze ans : donner tôt permet de donner plusieurs fois.

Exemple : Deux parents, deux enfants : 400 000 € transmis sans droits, et autant quinze ans plus tard.

02

Le démembrement

Vous donnez la nue-propriété et gardez l’usufruit : vous continuez d’habiter le bien ou d’en toucher les loyers. Les droits se calculent sur la seule nue-propriété, dont la valeur dépend de votre âge.

Exemple : À 62 ans, la nue-propriété vaut 60 % du bien : pour un appartement de 200 000 €, on ne donne fiscalement que 120 000 €.

03

L’assurance-vie

Les capitaux se transmettent hors succession, au bénéficiaire que vous désignez. Pour les versements faits avant 70 ans, chaque bénéficiaire peut recevoir jusqu’à 152 500 € sans droits, tous contrats confondus.

Exemple : Trois enfants bénéficiaires : jusqu’à 457 500 € transmis sans droits, en plus des abattements des donations.

04

La donation-partage

Vous répartissez vos biens entre vos enfants de votre vivant. Les valeurs sont figées au jour de la donation : moins de mauvaises surprises et de risques de conflit au moment du partage.

Exemple : Une maison pour l’un, des placements pour l’autre, à parts égales et fixées une fois pour toutes.

05

Le don de sommes d’argent

En plus de l’abattement classique, vous pouvez donner 31 865 € à un enfant ou petit-enfant majeur sans droits, si vous avez moins de 80 ans.

Exemple : Un grand-parent de 72 ans peut aider son petit-fils à acheter son premier logement.

06

Le Pacte Dutreil

Pour transmettre une entreprise familiale : 75 % de la valeur des titres est exonérée, à condition que la famille s’engage à les conserver plusieurs années.

Exemple : Une entreprise valorisée 1 000 000 € n’est taxée que sur 250 000 €, avant abattements.

Montants et règles en vigueur en 2026, donnés à titre pédagogique. Votre situation se vérifie toujours en rendez-vous, puis avec votre notaire.

Faites le calcul.

Un premier ordre de grandeur en quelques secondes. Pour aller plus loin, les simulateurs complets tiennent compte du lien de parenté, des donations passées et de l’assurance-vie.

Nombre d’enfants
2
Qui donne ?

Transmissible sans droits

400 000 €

Soit 200 000 € par enfant, et le compteur se remet à zéro tous les 15 ans.

Abattement de 100 000 € par parent et par enfant, barème de l’usufruit (article 669 du CGI), règles en vigueur en 2026. Estimation indicative, hors donations des 15 dernières années.

Je ne remplace pas votre notaire. Je prépare le terrain.

Une transmission réussie demande plusieurs métiers. Je construis avec vous la stratégie et les chiffres, puis je coordonne les autres professionnels pour que tout s’enchaîne, sans que vous ayez à tout expliquer trois fois.

  • Votre notaireIl rédige et authentifie les actes. Je prépare avec vous les choix en amont, il les met en forme.
  • Votre expert-comptablePour les dirigeants : valorisation, holding, cession. Nous travaillons ensemble.
  • Votre banquierPour le financement et les comptes existants : je fais le lien, vous gardez la main.

Et chaque année, on vérifie que le plan tient toujours : une naissance, une vente, un changement de loi, et on ajuste. Le suivi annuel

Un grand merci à Emilien pour son accompagnement. Il a commencé par une analyse patrimoniale complète, puis m’a proposé une stratégie combinant investissement immobilier et placements en bourse pour développer mon patrimoine. Il est à l’écoute, pédagogue et disponible pour répondre à toutes mes questions.
Niels P., avis Google · Analyse patrimoniale5,0 sur Google · 11 avis, novembre 2026

Témoignage publié avec l’accord du client. Chaque situation est différente.

Guide gratuit · 11 pages

Transmettre à ses enfants de son vivant

Vous voulez protéger vos proches ? Anticiper, c’est éviter qu’une grande partie de votre patrimoine parte en droits. Les solutions pour transmettre plus, et payer moins.

Avec le guide, vous recevez la lettre du Phare. Désinscription en un clic. Vos données

Vos questions sur la transmission.

À quel âge faut-il commencer à transmettre ?

Le plus tôt possible, tant que cela ne vous fragilise pas. Les abattements se reconstituent tous les quinze ans, et la nue-propriété vaut moins quand on est plus jeune : commencer à 60 ans plutôt qu’à 75 permet souvent de donner deux fois.

Peut-on donner sans se démunir ?

Oui, c’est même la règle. Avec le démembrement, vous gardez l’usage du bien ou ses revenus. On vérifie toujours que vos revenus et votre épargne de précaution restent suffisants avant de proposer une donation.

Comment protéger mon conjoint si nous sommes pacsés ?

Le partenaire de PACS n’hérite pas sans testament, même s’il est exonéré de droits de succession. Un testament, une clause bénéficiaire d’assurance-vie bien rédigée, voire un changement de régime : on regarde ensemble la solution adaptée.

Mes enfants vont-ils payer beaucoup de droits ?

Cela dépend de votre patrimoine et de ce qui a déjà été donné. Le simulateur de droits de succession vous donne un premier ordre de grandeur ; le bilan permet ensuite de chiffrer précisément et de voir ce qui peut être allégé.

Que faire d’un héritage que l’on vient de recevoir ?

D’abord, rien dans la précipitation. On fait le point sur les droits à régler et les délais, puis on construit une stratégie pour la somme reçue, selon vos projets et votre propre transmission.

Un couple de retraités marche main dans la main au bord de la mer

Parlons de ce que vous voulez transmettre.

Un premier échange de 15 minutes, gratuit et sans engagement. On fait le point sur votre famille, votre patrimoine et ce qui compte pour vous.